今回は予定を変更して、あらためて「消費税は間接税」という一般的には常識とされているこの言説が「法的に」成立するのかどうかを見ていきますわ。なぜなら、日本は法治国家ですから。特に「税」については、もしも「法に基づかない」説明がなされていたら、それは憲法84条「租税法律主義」違反! 私たち国民もキビしくチェック!! ですわよ~
議論には「定義」が必要!まずは「税」ってなぁに?
議論をする際には、三橋貴明氏が言われるように「言葉の定義」が必要だ。同じ言葉を使っているのに、議論者の間で「意味」が違っていたら、それこそ「話」にならないからね。
そッ!だよね。それじゃあ、まず「税」って、なぁに?
実は法律では「税」は「租税」とも表記される。「租庸調」は、学校で習ったと思うけど、何だったかな?
…租庸調…え~ッと…お、思い出せない! 教えて、ググえも~ん!
ハイ、おもしろ税金クイズ エキスパートコース 第3問正解 – 京都府 ~!
「租庸調」は、飛鳥時代から奈良時代にかけての税制度だよ。
租はお米の収穫、庸は労働、調は特産品、つまり「税の徴収対象」だよね。
そうだね。「江戸時代には米を年貢として納め、明治時代からお金で納めるようになった」とあるから、税のメインは「租」で、故に「租税」と呼称されているんだろうね。「租」は平たく言えば、国民の稼ぎ(私有財産)かな。
租が現代の「税の徴収対象」なのは分かったけど、じゃあ「税」ってなぁに?
国税庁の「税の学習コーナー [税って何だろう]」には「税は会費のようなもの」と説明されているね。
「税」は、公共サービスを受けるための「代金」なのね。
その理解なら「税を払う」という言い方に、違和感は無いよね。そこでちょっと視点を変えてみよう。さっき「租」は「税の徴収対象」だと言っていたけれど、では、お店が「代金を徴収する」と言ったら?
「代金を徴収する」…アレ? ナニ、この違和感は…
「代金を受領する」なら、スンナリだけど。
そうだよね。「代金」は売手が提供する「価値相当(代わり)のお金」だから、等価交換だよね。そこには買手側の選択肢、例えば高いと思ったら値切ったり、あるいは価格に見合わないと思ったら買わないという「選択の自由」がある。
成歩堂、その「選択の自由」が「代金を徴収する」には感じられない…だから、違和感がある…のかなぁ?
ナイス、ウサコ! 「徴」がつく言葉を並べてみると、よく分かると思うよ。
(小学館デジタル大辞典)
じゃあ「税を徴収する」には違和感が無いのは、徴収される側に「選択の自由」が無い、ただ一方的に取り立てられる「強制性」があるからで、そこが「代金」と違うところなのね。
うん。「租税」は「租」つまり、国民の稼ぎ(私有財産)を、国が一方的に取り立てるものなんだ。じゃあ、どうしてそれが出来るのかと言うと↓
| 納税義務者の2つの義務と意味 | ||
| 広義 | 納税義務者 | |
| 狭義 (※) | 納税義務者 (課税対象者) | 納付義務者 (直接 or ※間接) |
| 義務 | 債務 (租税債務) | 債務の弁済 (完済=債権の消失) |
| 意味 | 税という借金(*) を背負わされる者 | 借金(*)の返済者 =債務の履行者 |
| ※納税義務者と納付義務者が異なる税 (国税:国際観光旅客税、地方税:入湯税等) *ただし貸付はありません | ||
そうだった!「税」は「代金」ではなくって「債務(借金=負債)」!
そう、少し難しい言い方をすると「租税債権債務」という概念だね。
・租税は、国民の私有財産に対する侵害としての性質をもつ
・租税債権者=課税主体、つまり、国や地方自治体
・租税債務者=納税義務者、つまり課税対象者であり、税負担者
「租税法律主義をめぐる諸問題-税法の解釈と適用を中心として-」国税庁サイトより
(税務大学校 租税理論研究室助教授 下村 芳夫)
はじめに
(前段省略)
租税法の基本理念の他の一つは、国民の私有財産に対する侵害としての性質をもつ租税は、国民の総意の代表である国会が定めた法律によってのみ負担する、という、いわゆる租税法律主義の原則を確立するところにある。租税法律主義は、近代法治主義における租税法分野での表現であるが、国民代表による立法の原理と、国家の統治機構に関する権力分立制の確立とともに、憲法上「租税法律主義をとくに謳うことは、歴史的意味以上をもつものではなくなった」ともいえよう。しかし、租税法律主義については、その歴史的考察を通じて、現代的意義が究明されなければならないであろうし、また、現代の国民の経済生活に法的安定性と予測可能性を与えるものとして、その歴史的意味とともに、今日これが租税法の基本理念の一つをなすことに変りはない。
(後段省略)
「租税」は「国民の私有財産に対する侵害としての性質をもつ」から、
・課税の対象 何に対して課税するか(物件や行為)
・納税義務者 誰の稼ぎ(私有財産)から、税を納付させるか
を税法に定めて、その通りに運用しなければならない、という事だね。
これを「租税法律主義」と言うんだ。
租税法律主義で、税法に依ってのみ「税負担」は発生!
うっわぁ~、カッチコッチに難しい言葉が出てきたぁ!…租税…法律…主義!?ここで再び(租税法律主義を)教えて、ググえも~ん!
ハイ「税の学習コーナー[なぜ、税を納めなければならないのでしょうか]」
(国税庁)~!
ゥニャンとッ! 国税庁さんが明言してるよォ! 法律によらなければッ!!
国民は租税を負担することはないッてッ!!!
そこで、消費税法の「課税の対象」と「納税義務者」等を確認してみよう。
分かりやすく整理すると、こうなるわね。
第四条(課税の対象)事業者の販売行為=売上
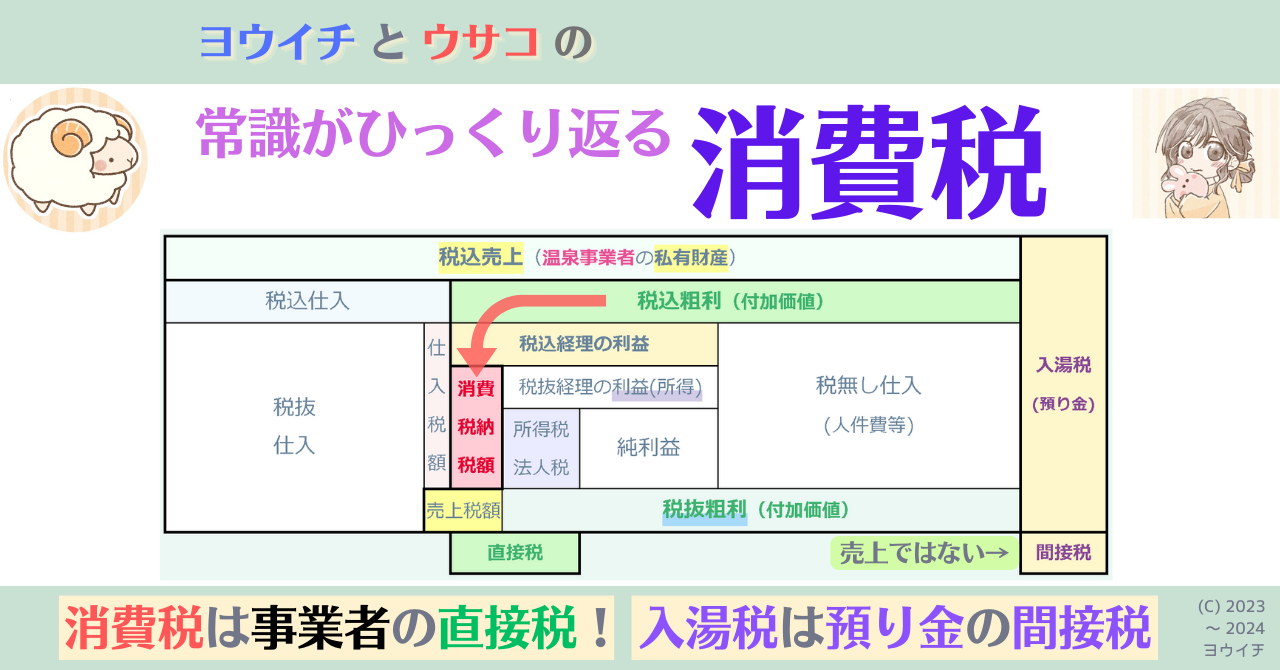
第五条(納税義務者)事業者、納税義務者=租税債務者=課税対象者=税負担者
第九条(免税事業者)第五条の例外規定
第三十条(仕入税額控除)消費税納税額=売上税額-仕入税額
さらに、免税業者裁判のあの判決文も並べておこう。
第三 当裁判所の判断(東京地裁 平成9年(行ウ)第121号 平成11年1月29日「全文」)
一 国と国民との間の課税関係(納税義務の発生)は、納税義務者につき課税物件(課税の対象とされる物、行為又は事実)が帰属したときに成立するものである。
この判決文は「租税法律主義」に基づいていたのね。消費税法だと「国と国民の間の消費税の課税関係(納税義務の発生)は、納税義務者の事業者につき課税物件の売上が帰属した時に成立する」のね。
そして、言うまでも無く事事業者の売上は、事業者の私有財産だ。
だから消費税の税負担者さんは、事業者さん! 「租税法律主義」に基づけば、こんなにも明白なのに、どうしてそれに基づかない「消費税は消費者の税金で、事業者が納める間接税」という間違いが30年以上も続いているのかしら?
それは「間接税」の定義が、税法に基づくものと、税法に基づかないものの2つがあるからだね。次はそこを見ていこう。
税法に基づく間接納付税と、基づかない擬態した転嫁間接税!
まず、現行の税法における「直接税」と「間接税」の定義は、「租税法律主義」に基づくと、下記のとおりになる。
そうだよね、納税義務者さんが自分で納付するのが「直接税」、納税義務者さん以外の人(収入印紙もあるよ)が納付するのが「間接税」って、誰だって思うよね。
ところが、現在「間接税」の定義は(特に税務に携わる人たちの間では)「税を納める人と負担する人が違う税」とされている。この「負担する人」は「租税法律主義」では、納税義務者(租税債務者)以外にはあり得ないんだけど、それに基づかない「負担者(担税者)」を設定して「間接税」に分類しているんだ。
じゃあ、間接税に分類されている税の税法での課税の対象と納税義務者、そして「負担者」を整理したら、何か分かるかも…
| 課税 | 税 | 税分類 | 法定 納付 | 課税の対象 | 納税義務者 (租税債務者) | 納付受託や 特別徴収等 | 実質負担者 (規定無し) | 転嫁 規定 |
| 国税 | 消費税 | 間接税 | 直接 | 事業者の売上 | 事業者 | - | 消費者 | 無 |
| 酒税 | 間接税 | 直接 | 酒類 | 製造者 | - | 消費者 | 無 | |
| たばこ税 | 間接税 | 直接 | 製造たばこ | 製造者 | - | 消費者 | 認可 | |
| たばこ特別税 | ||||||||
| 揮発油税 | 間接税 | 直接 | 揮発油 | 製造者 | - | 消費者 | 無 | |
| 地方揮発油税 | ||||||||
| 石油ガス税 | 間接税 | 直接 | 自動車用LPG | 充填者 | - | 消費者 | 無 | |
| 航空機燃料税 | 間接税 | 直接 | 航空機燃料 | 所有者 | - | 消費者 | 無 | |
| 石油石炭税 | 間接税 | 直接 | 石油石炭 | 採取者 | - | 消費者 | 無 | |
| 自動車重量税 | 間接税 | 間接 | 検査自動車 | 所有者 | 車検業者等 | 納税義務者 | - | |
| 国際観光旅客税 | 間接税 | 間接 | 旅客の出国 | 出国客 | 運送事業者 | 納税義務者 | - | |
| 関税 | 間接税 | 直接 | 輸入貨物 | 輸入者 | 税関で徴収 | 消費者 | 無 | |
| とん税 | 間接税 | 直接 | 貿易船の入港 | 船長 | 税関で徴収 | 運航者(特別 納税義務者) | - | |
| 特別とん税 | ||||||||
| 印紙税 | 間接税 | 間接 | 課税文書 | 作成者 | 収入印紙 | 納税義務者 | - | |
| 登録免許税 | 間接税 | 間接 | 登録、免許等 | 受取者 | 納付受託等 | 納税義務者 | - | |
| 電源開発促進税 | 間接税 | 直接 | 販売電気 | 事業者 | - | 消費者 | 認可 | |
| 道府 県税 | 地方消費税 | 間接税 | 直接 | 事業者の売上 | 事業者 | - | 消費者 | 無 |
| 道府県たばこ税 | 間接税 | 直接 | 製造たばこ | 製造者等 | - | 消費者 | 認可 | |
| ゴルフ場利用税 | 間接税 | 間接 | ゴルフ場利用 | 利用者 | 経営者 | 納税義務者 | - | |
| 軽油引取税 | 間接税 | 間接 | 軽油の引取り | 引取者 | 元売業者等 | 納税義務者 | - | |
| 市町 村税 | 市町村たばこ税 | 間接税 | 直接 | 製造たばこ | 製造者等 | - | 消費者 | 認可 |
| 入湯税 | 間接税 | 間接 | 鉱泉浴場入湯 | 入湯客 | 経営者 | 納税義務者 | - | |
| 間接税の分類は「税理士による租税教室-税法を中心に-(2019 日本税理士連合会 PowerPoint)」の「1.我が国の租税体系」を参照した。 | ||||||||
| とん税の特別納税義務者は「税関通達のとん税法及び特別とん税法基本通達 4-3(特別納税義務者)」に依る(実務で納税義務者の移譲扱い)。 | ||||||||
| とん税が間接税の理由は「平成27年(2015年)産業連関表(-総合解説編-)の第3部 産業連関表で用いる部門分類表及び部門別概念・定義 ・範囲(PDF)」を「とん税」で検索『(注意点)①とん税及び特別とん税については、本来、入港外航船の船長又は運航者が直接、税関に納付 するものであるが、外洋輸送部門が港湾施設を使用する際のコストであるため、同部門(外洋輸送)から本部門(水運施設管理(国公営)★★)に 投入するものとし、本部門の経費として間接税に計上することで、国内生産額に含める』。通常、特別納税義務者の運航者が納付。 | ||||||||
間接税に分類されてる税:23 左記の税法に「転嫁」は規定も文言も無い。
間接税(租税法律主義): 7 特別徴収4、納付受託2、収入印紙1
直接税(租税法律主義):14 転嫁が前提で間接税に分類
直接税(租税法律主義): 2 特殊な事情で間接税に分類(とん税2種類)
後者のうち、価格が認可制で、結果的に100%転嫁なのは、たばこ税4種類と電源開発促進税の5つだけだね。でも、納税義務者(租税債務者)が消費者ではないので、法的にはあくまでも「直接税」だ。
そうすると14もの税が直接税(租税法律主義)なのに、税法に規定が無く予定でしかない「転嫁」を前提にして「実質負担者は消費者だから間接税」に分類しているのね。『見た目は間接税、中身は直接税』って、何ていうか…虫とかが枝や葉っぱに化けるアレ…そう、擬態(なりすまし)だよ!
ははは、上手い表現だね。じゃあ、法律の直接税と間接税と、その擬態の間接税を比較してみよう。
擬態の転嫁間接税が成立してしまう条件は2つ。
(1)「転嫁」つまり「価格転嫁」を「税の転嫁」と間違えている
(2)「納税義務者」を「租税債務者」ではなく「納付義務者」としてのみ理解
(1)の「価格転嫁」って、英語に翻訳すると「price pass-through」よね。でも「税の転嫁」は英語に翻訳できない。だって、税は「負債」だから、債務者以外に転嫁できないものね。
そして「価格転嫁」の規定が無いから、消費税は税率UP時に「円滑な価格転嫁」のために「特措法」を制定した。他には、酒税で税率の変更時に業界に「適正な転嫁の要請」をしているよ↓

ここにも『酒税が最終的に消費者負担を予定している税』って消費税とまったく同じ説明がされているわね…『予定』ばっかり!
まったくだね。(2)の方は「納税義務(債務)」と「納付義務(弁済)」は違うけど、その理解には「租税債権債務」の概念が必要で、その教育が行われていないことが原因だね。
それにしても、どうして「擬態の転嫁間接税」だなんて、摩訶不思議で奇妙奇天烈な定義が出来たのかしら?
それを知るには、フランスにおける「売上税」から「付加価値税」に至る歴史を辿る必要がある。次回で見ていくよ。
ウイ、おフランスざ~まス、なのん!
Not even justice, I want to get truth! だね!
まぁ! 「売上税額を必ず価格転嫁(値上げ)」という規定は「間接税」に分類されている税法には、まったくございませんでしたのよ! 「予定」で負担者を設定して「直接税」を「擬態(なりすまし)間接税」にするだなんて、憲法84条「租税法律主義」違反も甚だしいですわ! その起源はフランスにアリーナ!? 次回も必見ですわよ~!
つづく

このブログは3部構成の予定です。各部は「カテゴリー」で分けています。
第1部「消費税の仕組み」編
検証可能な資料を使って「消費税の仕組み」を説明していきます。
第2部「インボイス制度」編
10月施行予定の「インボイス制度」の概要と問題点、施行延期策。
第3部「消費税の正体」編
消費税の問題点を取り上げて、その「正体」に迫ります。
全部で約20回ほどの予定です。最後までお付き合い頂けましたら、幸いです。